
 Đăng nhập với Zalo
 Đăng nhập qua Google
- Cộng đồng
-
 Tin Vui Mỗi Ngày16 Thành viên · 7.982 Bài viết
-
 Người Truyền Cảm Hứng15 Thành viên · 2.526 Bài viết
-
 Lan Tỏa Yêu Thương17 Thành viên · 788 Bài viết
-
 Bài Học Cuộc Sống10 Thành viên · 5.102 Bài viết
-
 Sống An Lành13 Thành viên · 1.025 Bài viết
-
 Thế Giới Muôn Màu8 Thành viên · 4.350 Bài viết
-
 Góc Nhìn Tích Cực10 Thành viên · 1.484 Bài viết


Thu nhập không ổn định có mua vay ngân hàng được không?
Thu nhập không ổn định vẫn có thể vay mua trả góp nếu chứng minh được khả năng thanh toán. Lựa chọn đúng kênh vay, hiểu rõ chi phí và cân đối khoản trả hàng tháng sẽ giúp người lao động tự do sở hữu phương tiện phù hợp với khả năng tài chính.
Câu hỏi tưởng đơn giản nhưng lại khiến nhiều người phân vân: Một tiểu thương hay người lao động tự do có thu nhập không ổn định mỗi ngày, liệu có được ngân hàng chấp thuận hồ sơ vay mua trả góp hay không? Nhờ chuyển đổi số và sự linh hoạt trong điều kiện xét duyệt của các đơn vị tài chính uy tín, câu trả lời là hoàn toàn có thể.
Với người có thu nhập không ổn định, rào cản lớn nhất thường nằm ở khâu chứng minh tài chính. Thông tư 39/2016/TT-NHNN quy định khách hàng phải có khả năng tài chính để trả nợ mới đủ điều kiện vay vốn. Để đánh khả năng tài chính, ngân hàng thường yêu cầu các giấy tờ thể hiện nguồn thu nhập và dòng tiền, chẳng hạn như hợp đồng lao động, sao kê lương chuyển khoản định kỳ hoặc các chứng từ chứng minh thu nhập. Với người làm nghề tự do, nhận thu nhập bằng tiền mặt hoặc có nguồn thu biến động theo tháng, việc cung cấp đầy đủ các giấy tờ này có thể khó khăn hơn, dù khả năng chi trả thực tế của họ không hề nhỏ.
Điều này không có nghĩa là cánh cửa vay vốn đã khép lại. Người có thu nhập không cố định vẫn có thể tăng khả năng được duyệt bằng cách chủ động chứng minh dòng tiền theo điều kiện thực tế của mình. Chẳng hạn, duy trì một tài khoản ngân hàng có giao dịch đều đặn, lưu giữ các chứng từ doanh thu, hóa đơn hoặc lịch sử nhận tiền qua ví điện tử. Đồng thời, việc duy trì lịch sử tín dụng tốt và không có nợ xấu trên hệ thống của Trung tâm Thông tin tín dụng Quốc gia (CIC) cũng là yếu tố cần được lưu ý. Đối với các khoản vay có giá trị lớn như mua nhà hay mua xe, việc áp dụng hình thức vay thế chấp bằng tài sản bảo đảm là một giải pháp hữu hiệu. Khi có tài sản thế chấp đạt tiêu chuẩn pháp lý, rủi ro tín dụng của ngân hàng được giảm thiểu đáng kể, từ đó tạo điều kiện thuận lợi hơn cho quá trình xét duyệt hồ sơ. Một hồ sơ được chuẩn bị đầy đủ, thể hiện nguồn thu tuy có biến động nhưng vẫn duy trì ổn định về mức trung bình, sẽ giúp quá trình đánh giá khả năng tài chính thuận lợi hơn so với hồ sơ thiếu thông tin chứng minh thu nhập.
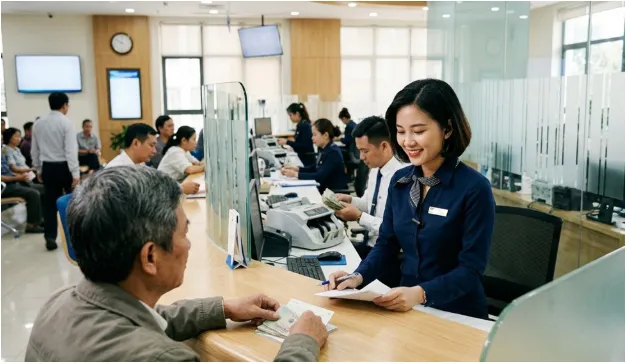
Bên cạnh kênh ngân hàng, các hình thức trả góp không qua ngân hàng ngày càng được quan tâm, đặc biệt là các giải pháp vay từ những công ty tài chính được cấp phép cung cấp. Điểm hấp dẫn của kênh này nằm ở thủ tục đơn giản và yêu cầu hồ sơ linh hoạt hơn, thường không yêu cầu hợp đồng lao động hay sao kê lương, nhờ đó phù hợp với người có thu nhập không cố định. Đây chính là phân khúc mà các công ty tài chính tiêu dùng hướng tới, và cũng là lý do nhiều người tìm đến giải pháp này khi cần một khoản vốn hoặc một chiếc xe để phục vụ công việc.
Cần nhấn mạnh rằng thủ tục đơn giản không đồng nghĩa với thiếu ràng buộc pháp lý. Hoạt động cho vay tiêu dùng của công ty tài chính được điều chỉnh bởi Thông tư 43/2016/TT-NHNN, sửa đổi bởi Thông tư 18/2019/TT-NHNN, trong đó các đơn vị buộc phải niêm yết công khai khung lãi suất, thể hiện lãi suất quy đổi theo tỷ lệ phần trăm mỗi năm và nêu rõ phương pháp tính lãi cùng các loại phí trong hợp đồng. Nói cách khác, một giải pháp tài chính không qua ngân hàng vẫn phải đảm bảo về sự tín nhiệm của người vay và minh bạch về chi phí vay; sự khác biệt chủ yếu nằm ở mức độ linh hoạt của hồ sơ.
Với người thu nhập không ổn định, việc lựa chọn kênh nào nên dựa trên sự đánh đổi giữa chi phí và khả năng tiếp cận. Kênh ngân hàng thường có lãi suất cạnh tranh hơn nhưng yêu cầu hồ sơ chặt chẽ, trong khi đó, công ty tài chính đổi lại sự thuận tiện bằng mức lãi suất có thể cao hơn. Dù chọn giải pháp nào, các nguyên tắc quan trọng khi đi vay vẫn không đổi. Đó là nắm rõ lãi suất, lịch trả góp và tổng số tiền phải thanh toán, cân đối khoản góp hằng tháng không vượt quá 30% - 40% mức thu nhập trung bình, và chỉ ưu tiên vay tại những đơn vị được cấp phép, công khai thông tin đầy đủ.
Có thể thấy, cơ hội vay vốn ngân hàng hoặc qua các công ty tài chính uy tín như FE CREDIT hoàn toàn rộng mở đối với những người có thu nhập không ổn định. Việc chủ động minh bạch hóa dòng tiền và xây dựng phương án tài chính an toàn chính là chìa khóa giúp người lao động tự do tiếp cận nguồn tín dụng chính thống một cách hiệu quả.
Tin liên quan
Dù không nhìn thấy ánh sáng, Nguyễn Ngọc Phương Linh (12 tuổi, Cần Thơ) đã chinh phục Hoàng đai Vovinam sau 7 năm bền bỉ theo đuổi đam mê võ thuật.
Từng mắc bệnh ung thư, bị bắt nạt và học lớp giáo dục đặc biệt, Joe Petraro-Hyppolite vượt qua nhiều khó khăn, chuẩn bị học thạc sĩ ở tuổi 13.

Bài mới
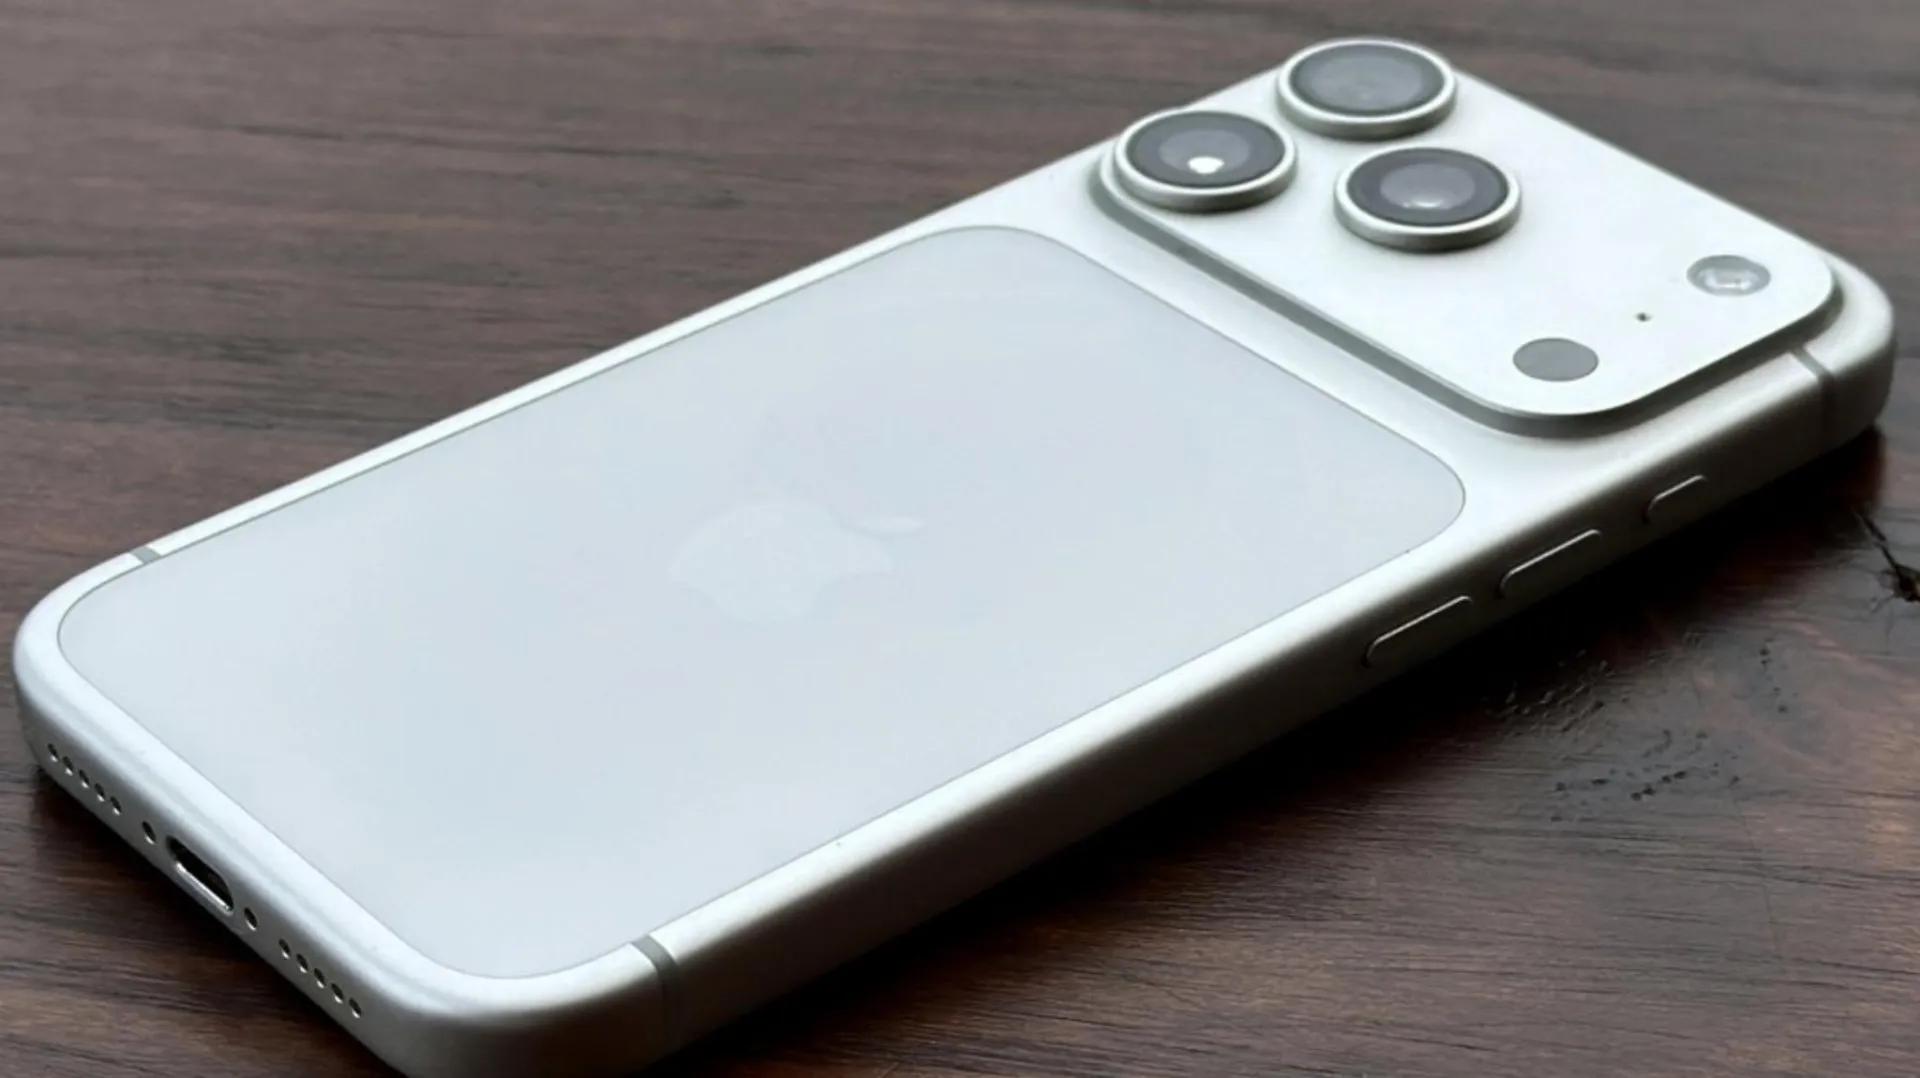
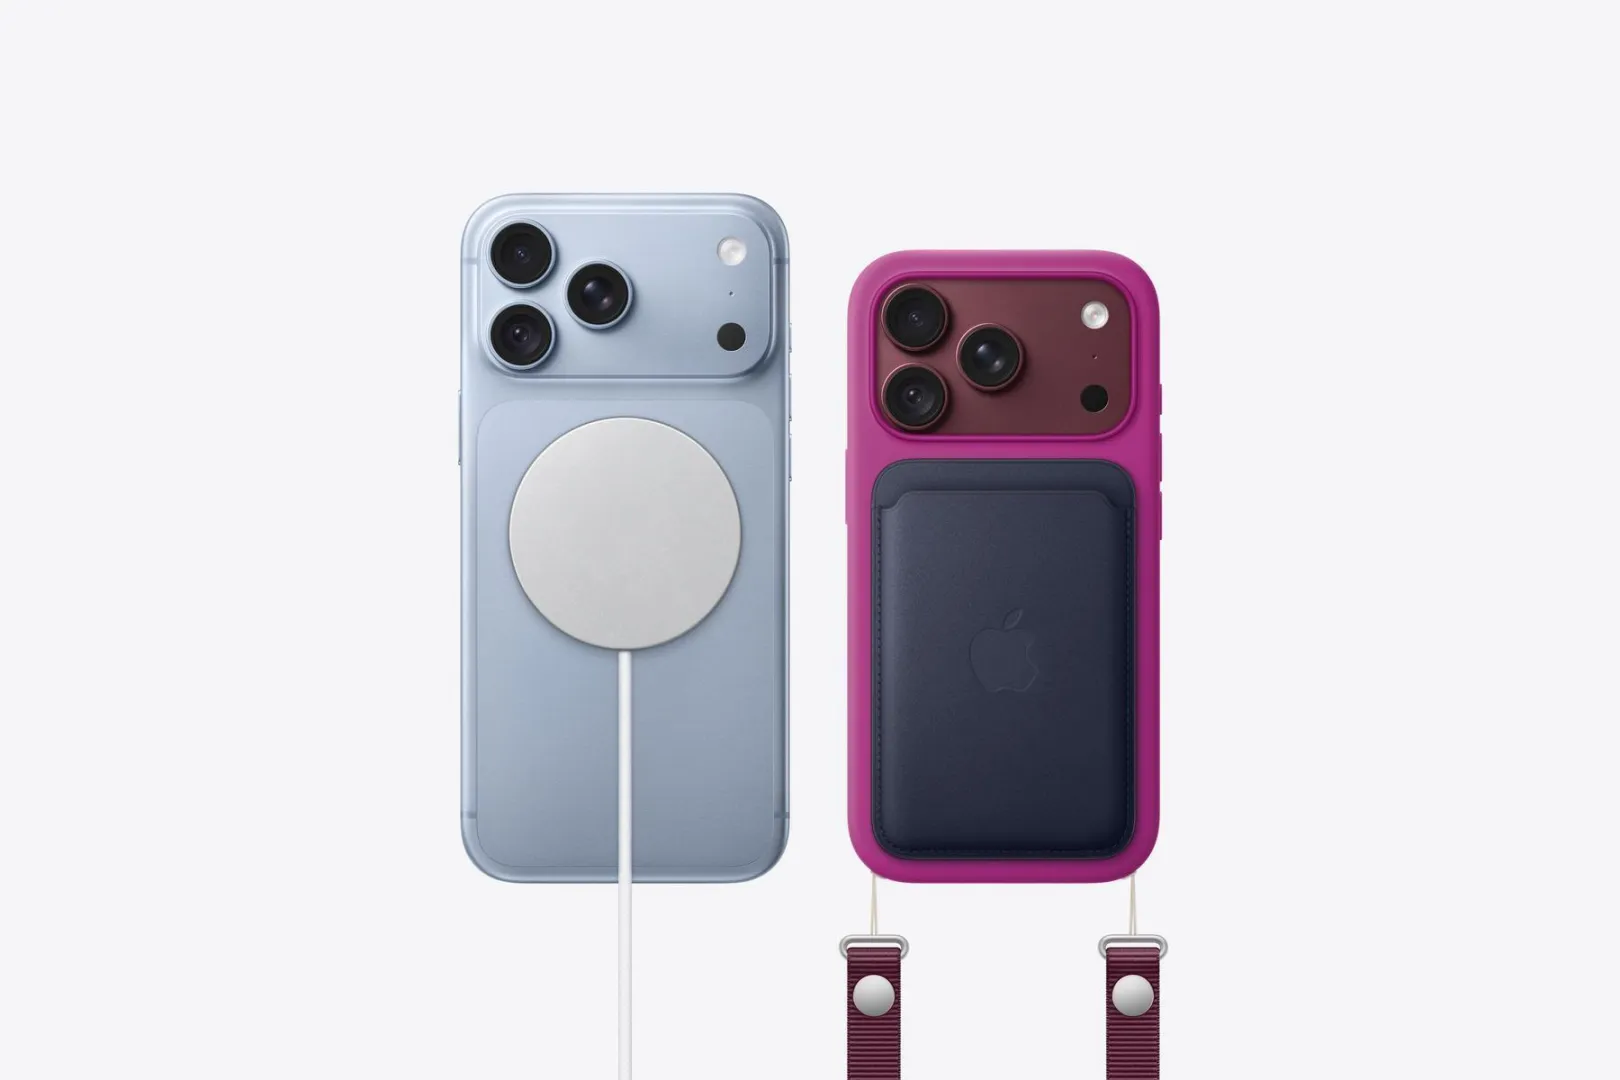
Chỉ một thay đổi ở tấm kính mặt lưng đã giúp iPhone 18 Pro màu Bạc trông liền mạch hơn hẳn thế hệ trước, dù kiểu dáng gần như giữ nguyên.

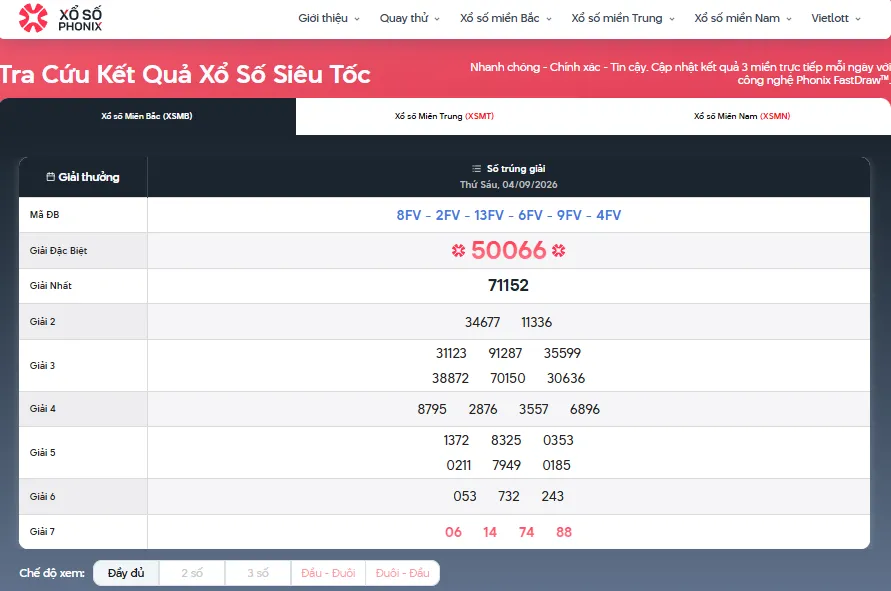
Cùng với sự thay đổi trong thói quen tra cứu, các nền tảng xổ số trực tuyến ngày càng chú trọng đến khả năng tích hợp và mở rộng trải nghiệm người dùng. Xổ Số Phonix theo đuổi định hướng phát triển đa tiện ích, tạo nền tảng cho quá trình hoàn thiện hệ thống trong dài hạn.


Một chiếc điện thoại phục vụ quay vlog cần hỗ trợ trọn vẹn từ ghi hình đến xuất bản video. Với iPhone 18 Pro Max, sức hút trước ngày ra mắt nằm ở kỳ vọng nâng cấp camera và hiệu năng. Tuy nhiên, ở mốc 7/9/2026, chưa có đủ thông số chính thức để kết luận chất lượng quay hoặc mức độ phù hợp với từng người sáng tạo.
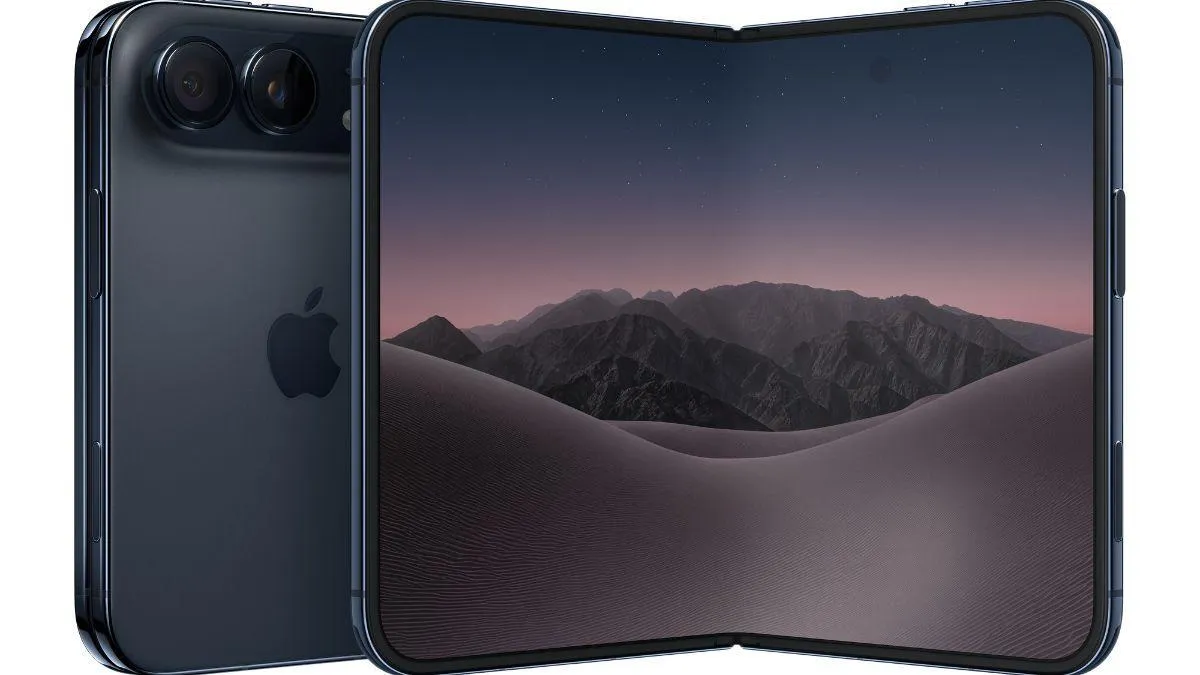
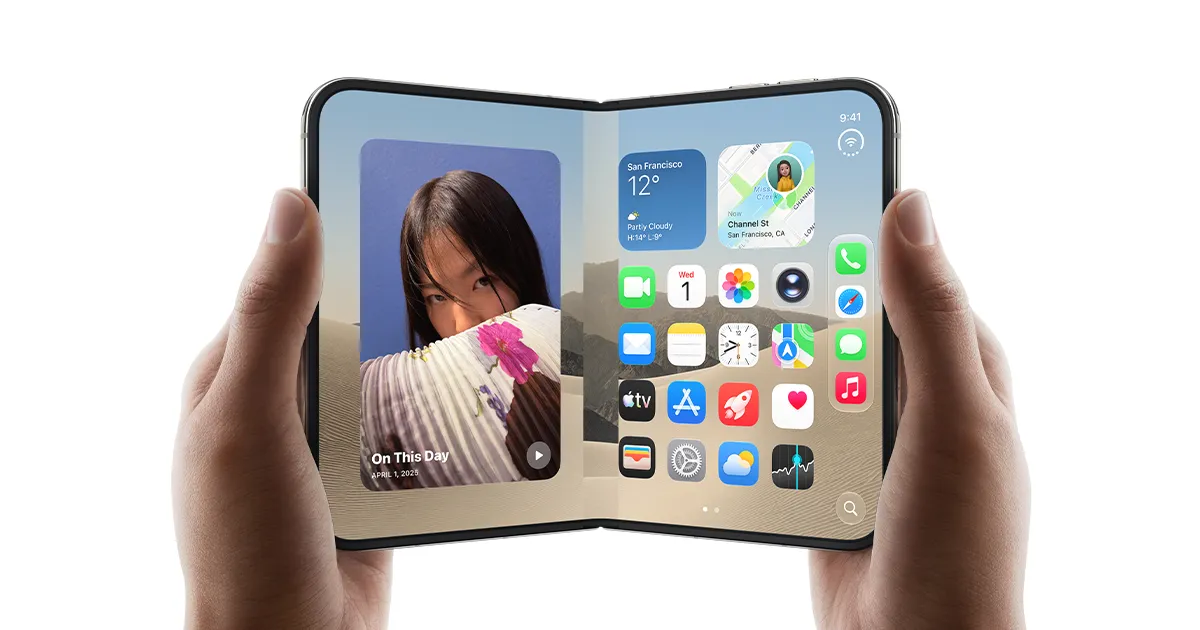
iPhone Air và iPhone Duo đại diện cho hai thiết kế hoàn toàn khác biệt của Apple. Nếu iPhone Air ghi điểm độ mỏng cùng tính di động cao, thì iPhone Duo lại mang đến không gian hiển thị rộng mở vượt giới hạn. Cùng phân tích xem liệu iPhone Duo có thể chạm tới độ mỏng kỷ lục của iPhone Air hay không.
Nhu cầu tra cứu xổ số miền Bắc đang dần chuyển sang những hình thức trực tuyến nhanh gọn và thuận tiện hơn. Với định hướng đó, Xổ Số Phonix mang đến thêm một lựa chọn để người dùng tiếp cận thông tin sau mỗi kỳ quay.
Nhiều app vay 24h cam kết giải ngân nhanh nhưng tiềm ẩn rủi ro về pháp lý và lãi suất. Đằng sau tốc độ là nguy cơ tín dụng đen và lạm dụng dữ liệu cá nhân. Do đó, người vay cần kiểm tra tư cách pháp nhân và điều khoản trước khi quyết định.
Việc hiểu rõ đặc điểm của từng loại thẻ Mastercard, JCB hay thẻ nội địa chính là bước đi đầu tiên giúp Gen Z thiết lập một kế hoạch tài chính cá nhân vững chắc.
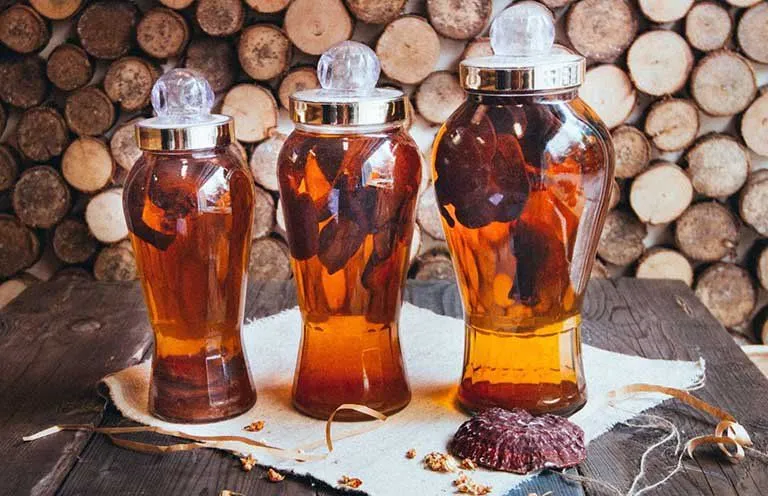
Rượu đông trùng hạ thảo, rượu đinh lăng từ lâu đã được xem là sản phẩm cao cấp trên thị trường đồ uống có cồn tại Việt Nam. Khác với rượu trắng, những loại rượu này đòi hỏi thời gian ngâm khá dài để dược liệu tiết hết dưỡng chất, tạo nên hương vị đậm đà và giá trị đặc trưng. Tuy nhiên, áp lực về thời gian, chi phí lưu kho và tốc độ xoay vòng vốn đang khiến nhiều cơ sở sản xuất tìm đến các giải pháp công nghệ. Trong đó, máy làm già rượu ứng dụng sóng siêu âm được xem là hướng đi giúp rút ngắn thời gian ngâm mà vẫn đảm bảo chất lượng thành phẩm.
Nhu cầu du học, xao động, lao động kỹ năng đặc định hay định cư tại Nhật Bản ngày càng gia tăng. Để hoàn tất hồ sơ pháp lý nhập cảnh, khám lao phổi đi Nhật (JPETS) là thủ tục y tế bắt buộc đối với hầu hết các đối tượng lưu trú trung và dài hạn. Bài viết dưới đây sẽ cung cấp chi tiết về chi phí, quy trình 4 bước chuẩn y khoa, địa chỉ phòng khám ủy quyền uy tín và giải pháp đặt lịch khám tiện lợi qua ứng dụng IVIE - Bác sĩ ơi.